親子共有名義の不動産を売却|取得費・譲渡所得の按分計算を持分ごとに解く【2026年版】
親子共有名義の不動産を売却するとき、売買契約は1本でも、税金の計算は親と子で完全に別々です。取得費も、所有期間も、使える特例も、確定申告書も、持分ごとに分かれます。ここを1つの計算だと思い込んだまま進めると、本来なら払わなくてよかった税金を払うことになります。
この記事は、親子共有名義の不動産を売ったときの取得費按分と譲渡所得の計算を、国税庁の式のとおりに持分ごとに分解したものです。実際に大阪市阿倍野区文の里にある木造戸建を例に、同じ2分の1ずつの共有なのに税額が約10倍違う場面まで数字で追いかけます。
結論|親子共有名義の売却は「1つの売買」でも税金は持分ごとに別計算になる
先に結論を置きます。共有の不動産を売った場合、譲渡所得の計算は共有者の所有権持分に応じて行います(国税庁 No.3308)。収入金額も、取得費も、譲渡費用も、すべて持分割合で按分します。
そして、按分したあとに使う数字が親と子で違います。次の表が、親子共有名義で分かれるものの一覧です。
| 項目 | 親の持分 | 子の持分 | 分かれる理由 |
|---|---|---|---|
| 収入金額 | 売却額×持分割合 | 売却額×持分割合 | 同じ割合で按分 |
| 取得費 | 親が取得したときの金額 | 子が取得したときの金額 | 取得原因・取得時期が違う |
| 所有期間 | 親が取得した日から | 子が取得した日から | 長期20.315%か短期39.63%かが変わる |
| 3,000万円特別控除 | 住んでいれば使える | 同居していなければ使えない | 居住用かどうかは人ごとに判定 |
| 確定申告書 | 親が提出 | 子が提出 | 一人ずつ提出する |
同じ「2分の1ずつ」でも、税額が同じになることのほうが珍しいとお考えください。親は昭和の時代に買った持分、子は最近相続した持分、というように取得の経緯が違うのが親子共有名義の普通の姿だからです。
譲渡所得そのものの計算式は共通です。収入金額 − 取得費 − 譲渡費用 = 譲渡所得(国税庁 No.3202)。この式を、共有者の人数分だけ別々に立てる、というのが按分計算の正体です。
用語の整理|按分・取得費・概算取得費・減価償却の4つだけ押さえる
この先で何度も出てくる言葉を、先にかみ砕いておきます。
按分(あんぶん):1つの金額を持分割合で分けること。3,400万円で売れた家の2分の1持分なら、その人の収入金額は1,700万円です。
取得費:その不動産を手に入れるためにかかったお金。購入代金だけでなく、購入時の仲介手数料・登記費用・不動産取得税・印紙代なども含みます。建物は使った年数分だけ目減りさせます。
概算取得費:取得費が分からないときに、売った金額の5%を取得費とみなしてよいという方法(国税庁 No.3258)。取得費が小さくなるぶん税金は増えますが、資料がなくても計算を進められます。
減価償却費相当額:建物は年数が経つほど価値が減るという前提で、取得価額から差し引く金額のことです。土地には減価償却がありません。
この4つが分かれば、以下の計算はすべて読めます。
取得費の按分は4パターンしかない|親子共有名義になった経緯で決まる
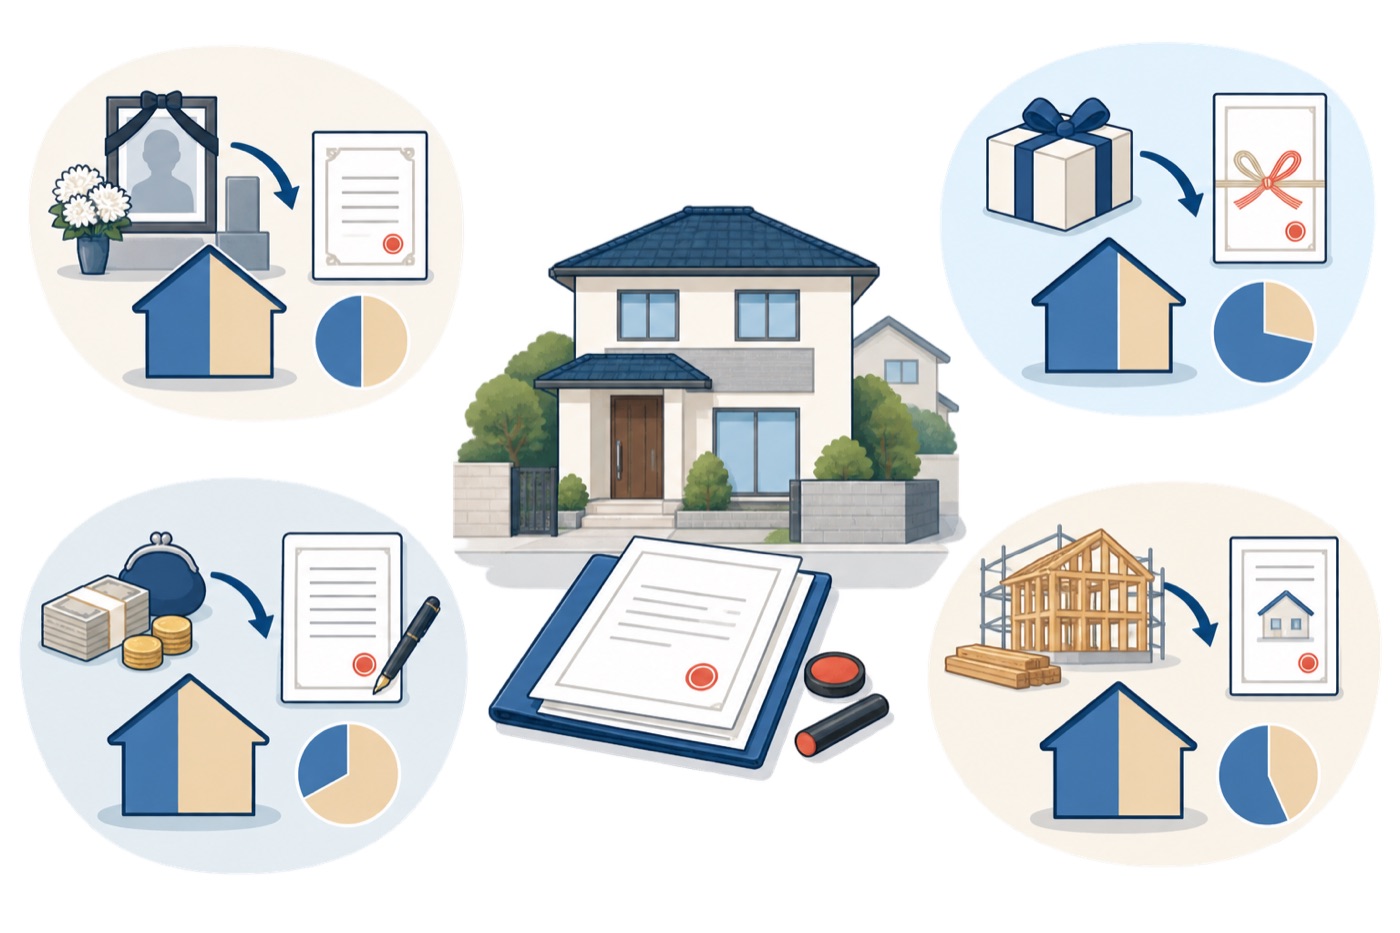
親子共有名義になる経緯は、実務ではだいたい次の4つに収まります。取得費の求め方は経緯ごとに違います。
| 経緯 | 親の持分の取得費 | 子の持分の取得費 | 子の所有期間の起算日 |
|---|---|---|---|
| ①親子で同時に共同購入した | 親が払った購入代金 | 子が払った購入代金 | 子が買った日 |
| ②親の持分の一部を子が相続した | 親が払った購入代金 | 亡くなった方が払った購入代金を引き継ぐ | 亡くなった方が買った日 |
| ③親から子へ持分を贈与した | 親が払った購入代金 | 贈与した親が払った購入代金を引き継ぐ | 親が買った日 |
| ④子が他の相続人から持分を買い取った | 親が払った購入代金 | 子が他の相続人に払った対価 | 子が買った日 |
②と③がとくに誤解されます。相続や贈与でもらった持分は、もらった日の時価が取得費になるのではありません。前の所有者が買い入れたときの購入代金や購入手数料などを基に計算し、取得の時期もそのまま引き継ぎます(国税庁 No.3270)。
このため、③で「昨年もらったばかりの持分だから短期譲渡で税率が高いのでは」と心配される方がいますが、親が30年前に買った不動産なら長期譲渡です。逆に④のように子が自分でお金を出して買い取った持分は、買い取った日から所有期間を数えます。
なお②③については、相続人や受贈者が支払った登記費用や不動産取得税も取得費に含められます(業務に使っていない不動産の場合)。ただし概算取得費を使う場合は、これらの登記費用等を取得費に含めることはできません(国税庁 No.3270)。
親の持分は概算5%、子の持分は実額|持分ごとの使い分けが認められた回答事例
親子共有名義でいちばん多い詰まりが、親の持分だけ取得費が分からないという状態です。親が昭和の時代に買った家で契約書がもう残っていない。一方、子が最近他の相続人から買い取った持分には契約書がある。
このとき「片方だけ概算取得費を使ってよいのか」という疑問が出ます。答えは使い分けてよいです。
名古屋国税局の文書回答事例(平成24年12月11日回答)に、まさにこの照会があります。一筆の土地について、父から相続で取得した3分の1の持分(取得価額が不明)と、兄から2,500万円で買い取った3分の2の持分を持つ人が、その土地を6,000万円で譲渡した事案です。照会者は次のように計算してよいかを尋ねました。
- 相続で取得した3分の1:6,000万円 × 1/3 × 5% = 100万円(概算取得費)
- 売買で取得した3分の2:実際に支払った2,500万円
- 合計 2,600万円を土地全体の取得費とする
これに対する名古屋国税局の回答は、「標題のことについては、ご照会に係る事実関係を前提とする限り、貴見のとおりで差し支えありません。」でした。
根拠として照会文が挙げているのは、租税特別措置法第31条の4第1項(長期譲渡所得の概算取得費控除)と、租税特別措置法関係通達31の4-1です。この通達によって、昭和28年以後に取得した資産についても概算取得費の考え方を使えることになっています。
親子共有名義に置き換えると、親の持分は概算取得費(譲渡価額×持分割合×5%)、子の持分は実際に支払った対価、という組み合わせが成り立ちます。ただし国税局の回答は照会された事実関係を前提とするもので、申告内容を拘束するものではないとも明記されています。ご自身の事案にあてはめる前に、税理士か所轄の税務署にご確認ください。
概算5%で諦めない|「建物の標準的な建築価額表」で土地と建物に分ける
もうひとつ、多くの方が知らないまま5%で済ませてしまう論点があります。購入当時の総額が分かれば、契約書に土地建物の内訳がなくても実額で計算できることです。
国税庁は「建物の標準的な建築価額表」を公表しています。これは建築着工統計をもとに、建築年と構造ごとの1平方メートル当たりの工事費予定額をまとめた表です。表の注書きには、「土地と建物を一括で取得しており取得時の契約においてそれぞれの価額が区分されていないなどのため、建物の取得価額が不明なときに、土地と建物の価額の区分の一方法として、建物の取得価額を算定するために使用するもの」と書かれています。
なお、契約書等で土地と建物の価額が区分して記載されている場合、または建物にかかる消費税額が判明していて消費税率で割り戻せば建物の価額が分かる場合には、この表は使いません。
表の値の一部を引用します(単位:千円/平方メートル)。
| 建築年 | 木造・木骨モルタル造 | 鉄骨鉄筋コンクリート造 | 鉄筋コンクリート造 | 鉄骨造 |
|---|---|---|---|---|
| 昭和49年 | 61.8 | 113.0 | 90.1 | 55.7 |
| 昭和55年 | 92.5 | 149.4 | 129.7 | 84.1 |
| 昭和60年 | 104.2 | 172.2 | 144.5 | 96.9 |
| 平成2年 | 131.7 | 286.7 | 222.9 | 147.4 |
| 平成10年 | 158.6 | 225.6 | 203.8 | 138.7 |
| 平成20年 | 156.0 | 229.1 | 206.1 | 158.3 |
たとえば昭和49年新築・木造・延床100平方メートルの戸建を土地建物あわせて1,200万円で購入し、契約書に内訳がないケースだと、次のように分けられます。
- 建物の取得価額:61.8千円 × 100平方メートル = 618万円
- 土地の取得価額:1,200万円 − 618万円 = 582万円
ここから建物だけ減価償却します。非業務用建物の減価償却費相当額は「建物の取得価額 × 0.9 × 償却率 × 経過年数」で計算し、取得価額の95%が限度です(国税庁 No.3261)。経過年数は6か月以上の端数を1年とし、6か月未満は切り捨てます。
非業務用(居住用)の償却率は次のとおりです(国税庁「譲渡所得の申告のしかた」)。
| 構造 | 木造 | 木骨モルタル | (鉄骨)鉄筋コンクリート | 金属造① | 金属造② |
|---|---|---|---|---|---|
| 償却率 | 0.031 | 0.034 | 0.015 | 0.036 | 0.025 |
上の例で2026年に売却するなら経過年数は52年です。計算すると 618万円 × 0.9 × 0.031 × 52年 = 約896万円となり、95%限度の587万1,000円で頭打ちになります。建物の取得費は 618万円 − 587万1,000円 = 30万9,000円。土地582万円と合わせて、この不動産全体の取得費は612万9,000円です。
同じ物件を3,400万円で売った場合の概算取得費は170万円ですから、実額で計算したほうが442万円ぶん取得費が大きくなり、税額でおよそ90万円の差になります。契約書がなくても、通帳の記録・ローンの償還予定表・当時の広告など、購入総額を示せる資料が残っていないかは必ず探す価値があります。
実際に計算する|大阪市阿倍野区文の里の木造戸建を親子2分の1ずつで売った場合
数字を通しで追います。次の設定です。
- 物件:大阪市阿倍野区文の里の木造2階建て戸建(昭和49年新築・延床100平方メートル)
- 登記:母 2分の1、子 2分の1の親子共有名義
- 母の持分:昭和49年に夫と2分の1ずつで新築購入。当時の契約書も購入額の資料も残っておらず取得費不明
- 子の持分:父の死亡後、父の持分を取得した親族から令和2年6月に1,500万円で買い取った。契約書に土地1,400万円・建物100万円と区分記載あり
- 売却:2026年8月に3,400万円で売却。譲渡費用は合計120万円(仲介手数料・印紙代)
按分の第一段階として、収入金額と譲渡費用を持分割合で分けます。
- 母:収入1,700万円/譲渡費用60万円
- 子:収入1,700万円/譲渡費用60万円
母の持分(取得費不明・概算取得費を使う場合)
- 概算取得費:1,700万円 × 5% = 85万円
- 譲渡所得:1,700万円 − 85万円 − 60万円 = 1,555万円
- 所有期間:昭和49年から52年で長期。税率20.315%
- 税額:1,555万円 × 20.315% = 約315万9,000円
子の持分(実額の取得費を使う場合)
建物100万円を減価償却します。令和2年6月から2026年8月までの経過年数は6年2か月なので、端数を切り捨てて6年です。
- 減価償却費相当額:100万円 × 0.9 × 0.031 × 6年 = 16万7,400円
- 建物の取得費:100万円 − 16万7,400円 = 83万2,600円
- 取得費合計:土地1,400万円 + 83万2,600円 = 1,483万2,600円
- 譲渡所得:1,700万円 − 1,483万2,600円 − 60万円 = 156万7,400円
- 所有期間:令和2年6月取得で、譲渡した年(2026年)の1月1日時点で5年7か月。5年超なので長期、税率20.315%
- 税額:156万7,400円 × 20.315% = 約31万8,000円
同じ2分の1ずつの共有なのに、税額は約10倍違います。世帯合計では約347万7,000円です。ここが親子共有名義の売却でいちばん見落とされる場所で、「半分ずつだから税金も折半」と決めて手取りを分けると、あとで片方が大きく損をします。手取りの分け方は、税額を出してから決めてください。
あと3か月早く売っていたら税額が倍だった話
子の所有期間には注意が必要です。所有期間は譲渡した年の1月1日時点で判定します(国税庁 No.3208)。令和2年6月取得なら2026年1月1日で5年7か月なので長期ですが、もし取得が令和3年6月だったら2026年1月1日時点では4年7か月で短期になり、税率は39.63%です。
- 短期の場合の子の税額:156万7,400円 × 39.63% = 約62万1,000円
約30万円の差が、売る年を1年ずらすかどうかだけで生まれます。子が他の相続人から持分を買い取ってから日が浅いときは、年末をまたぐかどうかを必ず確認してください。この起算日の数え方は相続不動産の譲渡所得税|5年の起算日と取得費不明の対処でも詳しく扱っています。
3,000万円特別控除は「1人につき3,000万円」|ただし住んでいた人だけ
上の例で母がその家に住み続けていた場合、話が大きく変わります。マイホームを売ったときの3,000万円特別控除は、共有者全員で3,000万円ではなく、特例の適用を受けることができる共有者1人につき最高3,000万円だからです(国税庁 No.3308)。
- 母(居住していた):譲渡所得1,555万円 − 特別控除3,000万円 → 課税される譲渡所得は0円
- 子(別居していた):控除なし。税額は約31万8,000円のまま
世帯合計の税額は約347万7,000円から約31万8,000円まで下がります。同じ物件、同じ売却額でも、誰が住んでいたかだけでこれだけ動きます。
ここで実務上つまずきやすい点を3つ挙げます。
①敷地だけを共有している場合は原則使えない。家屋は親の単独名義で、土地だけを親子で共有しているという登記はよくあります。この場合、家屋を所有していない共有者は原則としてこの特例の適用を受けることができません(国税庁 No.3308)。登記を見るときは、土地と建物の名義が同じかどうかを必ず分けて確認してください。
②親子間の売買には使えない。3,000万円特別控除は、親子や夫婦など「特別の関係がある人」に対して売ったものでないことが要件です。この「特別の関係がある人」には、生計を一にする親族、家屋を売った後その売った家屋で同居する親族、内縁関係にある人、特殊な関係のある法人なども含まれます(国税庁 No.3302)。子が親の持分を買い取る形で共有を解消しようとすると、親はこの控除を使えません。
③確定申告は一人ずつ。この特例の適用を受けるためには確定申告が必要で、確定申告書は一人一人が提出します(国税庁 No.3308)。世帯でまとめて1通、ではありません。
なお、親がすでに亡くなっていて相続した空き家を売る場合は、別の枠である被相続人の居住用財産(空き家)を売ったときの特例があります(国税庁 No.3306)。こちらは相続した空き家を売るときの3,000万円特別控除にまとめています。
相続で親の持分を引き継いでから売るなら|取得費加算の3年10か月
親が亡くなり、相続税を払ったうえでその不動産を売る場合は、相続財産を譲渡した場合の取得費の特例(取得費加算)を使える可能性があります。
適用要件は3つです(国税庁 No.3267)。
- 相続や遺贈により財産を取得した者であること
- その財産を取得した人に相続税が課税されていること
- その財産を、相続開始のあった日の翌日から相続税の申告期限の翌日以後3年を経過する日までに譲渡していること
相続税の申告期限は相続開始から10か月なので、実質的な期限は相続開始から3年10か月です。この期間内に売れば、支払った相続税のうち売った不動産に対応する部分を取得費に加算できます。加算額は、その人の相続税額に、譲渡した財産の相続税評価額が取得財産の総額に占める割合を掛けた金額です。ただし譲渡益を超える部分は加算できません。
親子共有名義の場合、この特例が使えるのは相続税を払った人の持分だけです。もともと持っていた親の持分には関係ありません。ここも按分して考えます。詳しい計算は取得費加算の特例|相続税の一部が経費になる3年10か月の期限と計算式に整理しています。
大阪市24区の現場から|親子共有名義の売却が止まる3つの場面
ここからは、税法の話ではなく、当社が大阪市24区で買取を行っている立場から見た現場の話です。親子共有名義の売却は、税金以前のところで止まることのほうが多いのが実際です。
①親の判断能力が落ちている。もっとも多い詰まり方です。共有不動産全体を売るには共有者全員の意思表示が要りますが、親が認知症などで意思表示できない状態だと、子の一存では売れません。成年後見人の選任が必要になり、居住用不動産の処分には家庭裁判所の許可も要ります。親が元気なうちに動くかどうかで、選べる手段の数がまったく変わります。親が施設に入った時点で相談に来られる方が多いのですが、判断能力の確認はそのタイミングでは間に合わないことがあります。
②誰も住んでいない期間が長くなっている。大阪市内の古い戸建・長屋では、親が施設に入ってから数年空き家のまま、というケースが目立ちます。空き家の期間が延びるほど、雨漏り・シロアリ・残置物で建物の評価が落ち、更地にするなら解体費が乗ります。建物の傷みは税額を変えませんが、売却額そのものを下げます。取得費の計算をどれだけ詰めても、売却額が下がれば手取りは減ります。
③子が「半分だから半分もらえる」と思っている。上の計算で見たとおり、税引き後の手取りは持分割合と一致しません。売却前にこれを共有していないと、決済後にお金の分け方でもめます。当社がお手伝いする案件では、売却額の目安が立った段階で、持分ごとのおおよその税額を並べてから配分を決めていただくようにしています。
なお、親が売却に同意しない、あるいは連絡が取れないという場合は、自分の持分だけを売るという選択肢もあります。共有持分は各共有者が単独で処分できるためです。ただし全体を売るより価格は下がります。判断の分かれ道は共有名義の不動産を買取で手放す大阪の手順|全体売却と持分売却の分かれ道にまとめました。阿倍野区の物件については阿倍野区文の里の不動産買取|解体補助の対策地区と土地買取の判断基準もあわせてご覧ください。
よくある質問
Q. 売買契約書は1通ですが、確定申告も1通でよいですか?
A. いいえ。共有者が一人ずつ提出します(国税庁 No.3308)。契約書は1通でも、譲渡所得の申告は人数分です。
Q. 親の持分と子の持分で、譲渡費用も分けるのですか?
A. 分けます。仲介手数料も印紙代も、持分割合で按分してそれぞれの譲渡費用にします。
Q. 親の取得費が不明で、子の取得費も不明です。どうなりますか?
A. 両方とも概算取得費(それぞれの収入金額の5%)で計算することになります。ただしその前に、建物の標準的な建築価額表で実額を組み立てられないかを確認してください。購入総額さえ分かれば、多くの場合5%より大きい取得費が出ます。
Q. 持分の割合と、実際に出したお金の割合が違います。どちらで按分しますか?
A. 譲渡所得の按分は登記上の所有権持分に応じて行います。出資割合と登記の持分がずれている場合は、購入時に贈与の問題が生じていた可能性もあるため、売却前に税理士にご相談ください。
Q. 査定を受けたら売らないといけませんか?
A. いいえ。査定は無料で、査定を受けたからといって売却の義務は生じません。税額を試算するための売却額の目安としてお使いいただいて構いません。
まとめ|親子共有名義の按分計算はこの順番で進める
判断の順序だけをもう一度並べます。
- 登記事項証明書を1通取る。持分割合と、取得原因(売買・相続・贈与)と取得日を確認する
- 持分ごとに取得費の資料を探す。相続・贈与の持分は前の所有者の契約書を探す
- 契約書に内訳がなければ建築価額表で土地と建物に分ける。5%で諦める前にここを試す
- 建物だけ減価償却する。木造は償却率0.031、95%が限度
- 実額と5%を持分ごとに比べる。持分ごとに有利なほうを選べる
- 所有期間を譲渡年の1月1日で判定する。5年超か以下かで税率が倍近く変わる
- 誰が住んでいたかを確認する。住んでいた人の持分には3,000万円特別控除が使える
- 持分ごとの税額を出してから、手取りの分け方を決める
親子共有名義は、親が元気なうちに動けるかどうかで選択肢の数が決まります。取得費の資料を探すのも、親の記憶が頼りになる場面が少なくありません。動かせるうちに手を付けてください。
無料査定・ご相談はこちらから
「親と共有名義のままの実家をどうすればいいか分からない」「取得費の資料が何も残っていない」「いくらで売れるかを先に知りたい」——その段階のご相談を歓迎しています。査定は無料で、査定を受けたからといって売却の義務は生じません。
空き家のミカタは、大阪市生野区に事務所を構える宅地建物取引業者です(大阪府知事(1)第65646号)。大阪市24区の空き家・長屋・再建築不可物件・共有持分を専門に扱っており、親が施設に入ったまま何年も空き家になっている・共有者の一人と話ができていない・残置物がそのままという状態でも査定にお応えできます。当社が買主として直接買い取りますので、仲介手数料はいただきません。なお、譲渡所得の申告と税額の判断は税理士へ、登記の代理申請は司法書士へ、成年後見の申立ては弁護士・司法書士へご確認ください。お手伝いできるのは、その不動産をいくらで、どういう順序で手放せるかという部分です。
関連記事
- 共有名義の不動産を買取で手放す大阪の手順|全体売却と持分売却の分かれ道
- 相続不動産の譲渡所得税|5年の起算日と取得費不明の対処
- 取得費加算の特例|相続税の一部が経費になる3年10か月の期限と計算式
- 相続した空き家を売るときの3,000万円特別控除|適用条件・2024年改正・申告方法
- 共有持分の買取・売却方法|大阪市24区対応・最短2週間現金化
- 共有持分はいくらで売れる?大阪市の路線価から自分で計算する4ステップ
- 共有持分 完全ハブ|売却・買取・トラブル解決・相場まで全ガイドまとめ
- 阿倍野区文の里の不動産買取|解体補助の対策地区と土地買取の判断基準
出典(2026年9月7日確認)
- 国税庁「No.3308 共有のマイホームを売ったとき」: https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3308.htm(譲渡所得は共有者の所有権持分に応じて計算/特別控除は共有者1人につき最高3,000万円/敷地だけの共有者は原則適用不可/確定申告書は一人一人が提出)
- 国税庁「No.3202 譲渡所得の計算のしかた(分離課税)」: https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3202.htm(収入金額−取得費−譲渡費用/長期短期は譲渡年1月1日で判定)
- 国税庁「No.3270 相続や贈与によって取得した土地・建物の取得費と取得の時期」: https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3270.htm(取得費・取得時期は前の所有者から引継ぎ/概算取得費を使う場合は相続人等が支払った登記費用等を含められない)
- 国税庁「No.3258 取得費が分からないとき」: https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3258.htm(売った金額の5%相当額/実際の取得費が5%を下回るときも使える)
- 国税庁「No.3261 建物の取得費の計算」: https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3261.htm(非業務用は取得価額×0.9×償却率×経過年数/取得価額の95%が限度/経過年数の6か月以上は1年・6か月未満は切捨て)
- 国税庁「令和7年分 譲渡所得の申告のしかた」: https://www.nta.go.jp/taxes/shiraberu/shinkoku/tebiki/2025/pdf/O/O1.pdf(非業務用建物(居住用)の償却率=木造0.031・木骨モルタル0.034・(鉄骨)鉄筋コンクリート0.015・金属造①0.036・金属造②0.025)
- 国税庁「建物の標準的な建築価額表」: https://www.nta.go.jp/taxes/shiraberu/shinkoku/syotoku/joto/pdf/001.pdf(建築年・構造別の1平方メートル当たり工事費予定額/土地建物一括取得で建物価額が不明なときの区分方法)
- 国税庁「No.3208 長期譲渡所得の税額の計算」: https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3208.htm(譲渡年1月1日で所有期間5年超/所得税15%・住民税5%・復興特別所得税は基準所得税額の2.1%)
- 国税庁「No.3211 短期譲渡所得の税額の計算」: https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3211.htm(所有期間5年以下/所得税30%・住民税9%)
- 国税庁「No.3302 マイホームを売ったときの特例」: https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3302.htm(親子や夫婦など「特別の関係がある人」に売ったものでないこと/生計を一にする親族・売却後に同居する親族・内縁関係の人・特殊関係法人を含む)
- 国税庁「No.3306 被相続人の居住用財産(空き家)を売ったときの特例」: https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3306.htm
- 国税庁「No.3267 相続財産を譲渡した場合の取得費の特例」: https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3267.htm(相続税の申告期限の翌日以後3年を経過する日までの譲渡/加算額は譲渡益が限度)
- 名古屋国税局 文書回答事例「一筆の土地の共有持分を別個の時期に相続と売買により取得し当該土地の単独所有者となった者が当該土地を譲渡した場合における譲渡所得の取得費の計算について(共有持分に応じて概算取得費と実額による取得費を適用することの可否)」(平成24年12月11日回答): https://www.nta.go.jp/about/organization/nagoya/bunshokaito/joto-sanrin/121211/index.htm(「ご照会に係る事実関係を前提とする限り、貴見のとおりで差し支えありません」/措置法第31条の4第1項・措置法通達31の4-1)
本記事は2026年9月7日時点の公表資料にもとづいて作成しています。法令・税制は改正があるため、実際の申告の前に国税庁のページと所轄の税務署で最新の内容をご確認ください。個別の事案についての税務判断は税理士、登記は司法書士、法律判断は弁護士の判断が優先します。文書回答事例は照会された事実関係を前提とするものであり、他の事案の申告内容を拘束するものではありません。