不要な農地の処分費用を全部出す|放置の維持費・国庫帰属の負担金・買取の手取り比較
TL;DR — 不要な農地の処分でかかるお金 不要な農地の処分は「どの方法が使えるか」より「いくらかかるか」で決まります。相続土地国庫帰属制度の負担金は、農用地区域外・市街化区域外の一般的な農地なら一律20万円(国庫帰属法施行令5条1項4号)。ところが市街化区域内・農用地区域内の農地は面積に応じた計算になり、1,500平方メートルの田で1,498,000円まで上がります。山林は面積区分ごとの計算で、隣接2筆をまとめて申請すると20万円以上安くなるケースがあります。放置には固定資産税以外の負担(管理費・農業委員会の勧告)が付きます。
Q: 不要な農地を処分したいのですが、いくらかかりますか? A: 方法によって「支払う」か「受け取る」かが変わります。国に引き取ってもらう相続土地国庫帰属制度では負担金の支払いが必要で、農用地区域外・市街化区域外の農地は一律20万円、市街化区域内や農用地区域内の農地は地積に応じて55万円〜150万円程度になります。転用して売却する場合は許可申請と造成の費用がかかり、そのぶん売却代金で回収できるかを見ます。訳あり物件として現況のまま買い取る場合は費用の持ち出しがなく、売却代金が手元に残ります。
(合同会社アルシェ/宅建業免許: 大阪府知事(1)第65646号。金額は2026年8月31日時点の政令にもとづく計算値です)
不要な農地の処分にかかるお金の全体像
「農地は売れない」と言われて手が止まっている方は多いです。ただ、実際にご相談をお受けしていると、止まっている理由は法律の難しさではありません。いくらかかるのかが最後までわからないことです。
農地の処分には、大きく分けて次の5つのルートがあります。
| 処分ルート | お金の向き | 目安の金額 | 主な条件 |
|---|---|---|---|
| 農地のまま農家に売る | 受け取る | 立地による | 農業委員会の許可(農地法3条1項) |
| 転用して売る | 受け取る(費用の先出しあり) | 許可申請+造成費 | 都道府県知事等の許可(同4条・5条) |
| 農地中間管理機構に貸す | 少額を受け取る | 賃料は地域相場 | 所有権は残る |
| 相続土地国庫帰属制度 | 支払う | 20万円〜150万円超 | 法務大臣の承認 |
| 訳あり物件として買取 | 受け取る | 立地と現況による | 現況のままで可 |
この表の中で、金額を事前に1円単位まで計算できるのは相続土地国庫帰属制度だけです。政令に計算式が書いてあるからです。この記事では、その計算式をそのまま公開します。
宅建業者の視点: ご相談の入口でいちばん多いのが「とりあえず国に引き取ってもらえないか」というお話です。ところが負担金を計算してみると、買取のほうが手残りが多いケースが少なくありません。先に金額を出してから比べていただくのが、いちばん納得のいく進め方だと考えています。
農地を放置し続けるとかかる維持費と、農業委員会から来る通知
「使わないけれど、そのままにしておけばいいのでは」というお考えもあります。金額で見ると、実はここが分かれ目です。
固定資産税は「ゼロ」のことがあります
市町村は、同一の方が同じ市町村内に持つ土地の課税標準額の合計が30万円未満のとき、固定資産税を課すことができません(地方税法351条)。純農地は評価額が低いため、この免税点を下回って税額がゼロになるケースが実際にあります。
つまり「税金がかかっていないから放置していても損はない」と感じやすい構造になっています。ここが落とし穴です。
本当にかかっているのは管理費と時間です
草刈りを業者に頼めば、1回あたりの費用が毎年発生します。ご自身で行う場合も、遠方であれば往復の交通費と一日分の時間がかかります。10年、20年と積み上がると、国庫帰属の負担金20万円を超えることは珍しくありません。
農業委員会からの通知は段階的に進みます
耕作されていない農地には、次の順番で行政の手続きが進みます。すべて農地法に定められた手続きです。
- 利用状況調査(農地法30条1項)— 農業委員会は毎年1回、区域内の農地の利用状況を調査する義務があります
- 利用意向調査(同32条1項)— 耕作されておらず今後も耕作されないと見込まれる農地について、所有者に今後の意向を尋ねます
- 協議の勧告(同36条1項)— 耕作の意思を表明してから6か月経っても利用が進まない場合などに、農地中間管理機構と協議すべきことを勧告します
そして、この勧告を受けた遊休農地は固定資産税の評価に特例がかかります(地方税法附則17条の3)。免税点を下回っていた農地が、勧告後に課税対象へ移ることもあり得ます。放置は「何もしていない」のではなく、行政の手続きが静かに進んでいる状態です。
不要な農地を処分する5つのルート
先ほどの表を、条文と手続きの面から補足します。
1. 農地のまま農家・農業法人に売る
農地を農地のまま売買するには、農業委員会の許可が必要です(農地法3条1項)。買い手が農業従事者に限られるため、一般の不動産流通では買い手が見つかりにくいのが実情です。
2. 転用して売る
農地を農地以外にする場合は都道府県知事等の許可(同4条1項)、転用目的で権利を移す場合も都道府県知事等の許可(同5条1項)が必要です。詳しくは次の見出しで整理します。
3. 農地中間管理機構(農地バンク)に貸す
所有権は手元に残りますが、耕作管理から解放され、賃料が入ります。「処分」ではなく「保有したまま負担を下げる」選択肢です。
4. 相続土地国庫帰属制度で国に渡す
相続等により土地の所有権の全部または一部を取得した方は、法務大臣に承認を申請できます(相続土地国庫帰属法2条1項)。ただし次の土地は申請そのものができません(同2条3項)。
- 建物の存する土地
- 担保権または使用収益を目的とする権利が設定されている土地
- 通路その他の他人による使用が予定される土地として政令で定めるものが含まれる土地
- 特定有害物質により汚染されている土地
- 境界が明らかでない土地その他、所有権の存否・帰属・範囲について争いがある土地
さらに申請できても、崖がある土地・管理や処分を阻害する工作物や樹木が地上にある土地・除去が必要な地下の有体物がある土地などは不承認になります(同5条1項)。承認は一筆ごとに行われます(同5条2項)。
5. 訳あり物件として現況のまま買い取ってもらう
草が伸びていても、境界杭が見つからなくても、その状態のまま査定できるのが買取です。整地や測量を先に済ませる必要はありません。
農地転用の要件と手続き|市街化区域なら届出で済みます
農地転用の要件でつまずく方が多いので、判断の順番を整理します。
第一に見るのは、その農地が市街化区域内にあるかどうかです。市街化区域内の農地については、あらかじめ農業委員会に届け出れば、転用目的の権利移動に都道府県知事等の許可は不要です(農地法5条1項6号。同条は4条1項7号の市街化区域を引用しています)。手続きが軽く、期間も短くて済みます。
市街化区域外の農地は許可が必要です。さらに農業振興地域の農用地区域内にある場合は、まず農振除外の手続きから始めることになり、時間が大きく変わります。
無許可で転用した場合の罰則も条文に明記されています。農地法3条1項・4条1項・5条1項に違反した者は、3年以下の拘禁刑または300万円以下の罰金です(同64条1号)。「知らずに資材置き場にしていた」という状態も違反になり得ますので、現況を変える前に農業委員会へ確認していただくのが安全です。
相続で農地を取得した場合の届出義務も忘れられがちです。農地について権利を取得した方は、遅滞なくその農地のある市町村の農業委員会に届け出る義務があります(同3条の3)。届出をしなかった場合や虚偽の届出をした場合は、10万円以下の過料の対象です(同69条)。
相続土地国庫帰属制度の負担金を自分で計算する
ここが、この記事でいちばんお伝えしたい部分です。
負担金は「国有地の種目ごとに、その管理に要する10年分の標準的な費用の額を考慮して政令で定めるところにより算定した額」と決まっています(相続土地国庫帰属法10条1項)。その政令が、国庫帰属法施行令5条1項です。区分は4つあります。
区分4:一般的な農地は一律20万円
まず結論から申し上げます。市街化区域内でもなく、農用地区域内でもなく、土地改良事業等の施行区域内でもない農地は、面積にかかわらず20万円です(施行令5条1項4号「前三号に掲げる土地以外の土地」)。
中山間地の田畑、市街化調整区域の畑などはこの区分に入ることが多く、3,000平方メートルあっても20万円です。「広いから高いはず」という直感とは逆になります。
区分2:市街化区域内・農用地区域内などの農地は面積計算
一方、市街化区域内、農用地区域内、または土地改良事業等の施行区域内にある農地は、地積に応じた計算になります(施行令5条1項2号)。
| 地積の区分 | 負担金の算定式 |
|---|---|
| 250平方メートル以下 | 地積×1,210円+208,000円 |
| 250超〜500平方メートル | 地積×850円+298,000円 |
| 500超〜1,000平方メートル | 地積×810円+318,000円 |
| 1,000超〜2,000平方メートル | 地積×740円+388,000円 |
| 2,000超〜4,000平方メートル | 地積×650円+568,000円 |
| 4,000平方メートル超 | 地積×640円+608,000円 |
計算した金額に1,000円未満の端数があるときは切り捨てます(施行令5条2項)。
具体例で見ていきます。
- 市街化区域内の畑 300平方メートル → 300×850+298,000=553,000円
- 農用地区域内の田 1,500平方メートル → 1,500×740+388,000=1,498,000円
- 市街化調整区域・農用地区域外の畑 3,000平方メートル → 区分4につき200,000円
同じ3,000平方メートルでも、農用地区域内なら3,000×650+568,000=2,518,000円です。区域の指定ひとつで12倍以上の差が出ます。ご自身の農地がどの区分に入るかは、市町村の農政担当窓口で農業振興地域の指定状況を確認すればわかります。申請の前に必ず調べていただきたい一点です。
納付の期限にも注意が必要です
承認されると負担金の額が通知されます。この通知を受けた日から30日以内に納付しないと、承認そのものが効力を失います(相続土地国庫帰属法10条3項)。所有権が国に移るのは、納付した時点です(同11条1項)。審査に半年以上かけた後の30日ですので、資金の準備を先に済ませておく必要があります。
隣接する2筆は「まとめて申請」で負担金が下がります
あまり知られていない規定をひとつご紹介します。
隣接する2筆以上の土地がいずれも同じ区分に属するときは、それらを一筆の土地とみなして負担金を算定するよう法務大臣に申し出ることができます(国庫帰属法施行令6条1項)。所有者が異なる場合は共同で申し出ます(同2項)。
森林の負担金表(施行令5条1項3号)で試算します。
| 地積の区分 | 負担金の算定式 |
|---|---|
| 750平方メートル以下 | 地積×59円+210,000円 |
| 750超〜1,500平方メートル | 地積×24円+237,000円 |
| 1,500超〜3,000平方メートル | 地積×17円+248,000円 |
| 3,000超〜6,000平方メートル | 地積×12円+263,000円 |
| 6,000超〜12,000平方メートル | 地積×8円+287,000円 |
| 12,000平方メートル超 | 地積×6円+311,000円 |
隣り合う山林2筆(800平方メートルと700平方メートル)を例にします。
- 別々に申請した場合:800×24+237,000=256,200→256,000円、700×59+210,000=251,300→251,000円。合計507,000円
- まとめて1,500平方メートルとみなした場合:1,500×24+237,000=273,000円
差額は234,000円です。同じ土地、同じ手続きで、申出をするかどうかだけで変わります。面積が小さい土地ほど1平方メートルあたりの単価が高く設定されているため、細かく分筆されている土地では効きます。承認は一筆ごとに行われますが、負担金の算定はこの申出でまとめられる、という組み合わせです。
山林を放置している場合|農地と違う届出と負担金
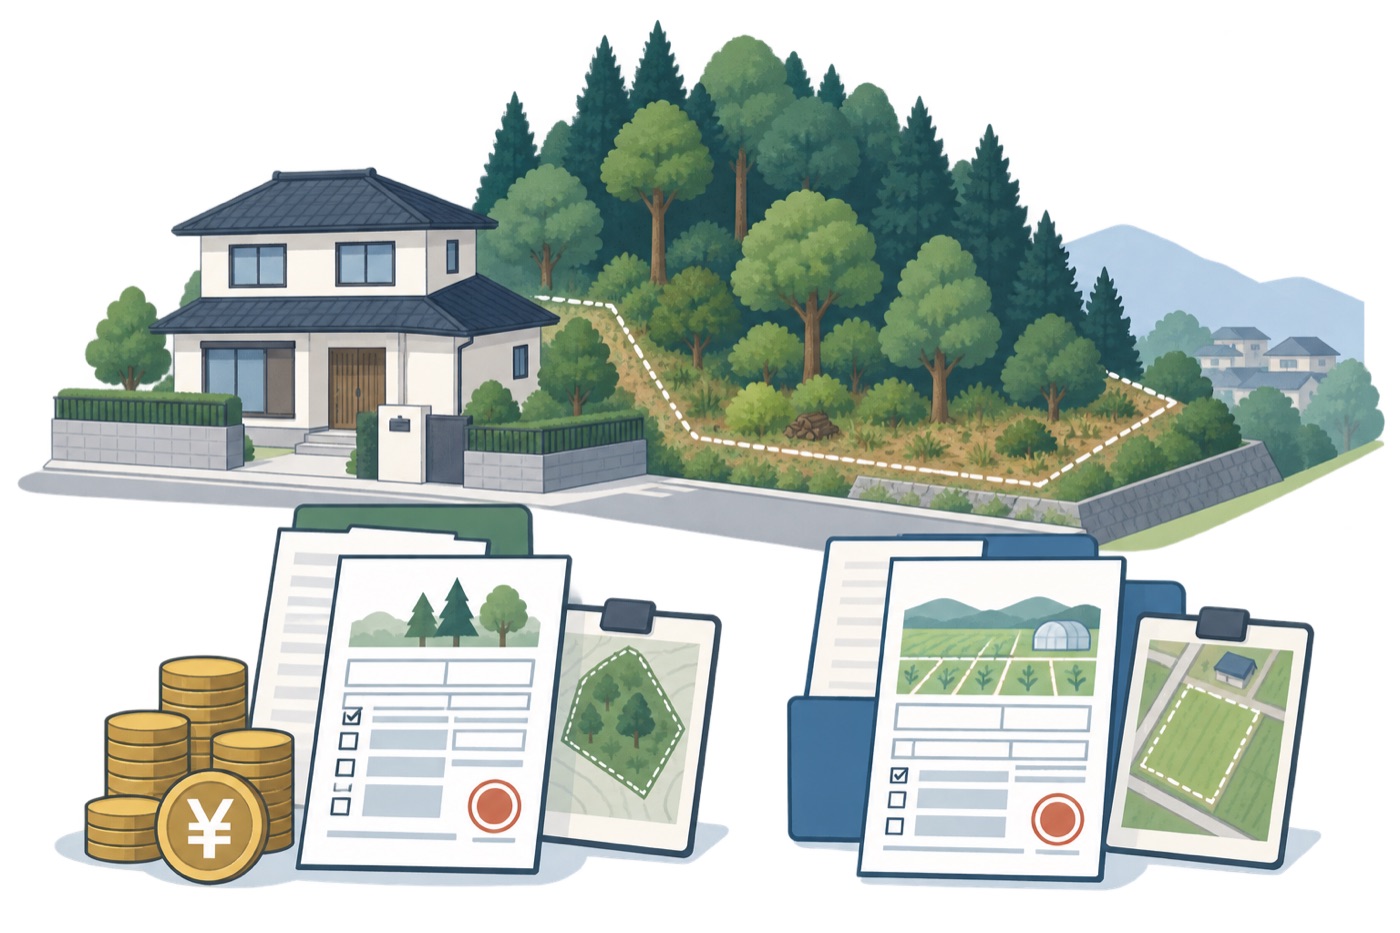
農地と一緒に山林を相続された方も多くいらっしゃいます。山林には農地法が適用されませんが、別の届出義務があります。
地域森林計画の対象となっている民有林について新たに所有者になった方は、市町村長に届け出なければなりません(森林法10条の7の2第1項)。期限は所有者となった日から90日以内です(森林法施行規則7条1項)。届出書には土地の位置を示す地図を添付します。
届出をしなかった場合、または虚偽の届出をした場合は10万円以下の過料の対象です(森林法213条)。相続で取得した場合も対象になりますので、「山も一緒に相続したが何もしていない」という状態の方は、まず市町村の林務担当窓口にご確認ください。
山林の処分を放棄したいというご相談もいただきますが、単独で所有権を放棄する制度は民法にありません。現実的な出口は、隣接する山林所有者への売却、林業事業者への売却、相続土地国庫帰属制度、そして訳あり物件としての買取の4つです。国庫帰属を選ぶ場合の負担金は上の表のとおりで、たとえば5,000平方メートルの山林なら5,000×12+263,000=323,000円、20,000平方メートルなら20,000×6+311,000=431,000円です。
訳あり物件として不動産のまま処分する道
ここまで法律と負担金の話が続きましたので、最後に不動産としての出口を整理します。
農地・山林であっても、次のような条件がそろえば不動産として買い取れる可能性があります。
- 市街化区域内にある — 農業委員会への届出で転用できます
- 市街化調整区域でも、既存の宅地や道路に接している — 転用許可の見込みが立つ場合があります
- 登記地目は農地だが、現況がすでに農地ではない — 非農地証明が取得できる場合があります
- 雑種地・原野として登記されている — 農地法の適用外です
逆に、農用地区域内の純農地や、道路に接していない山林は、不動産としての買取が難しくなります。その場合は農地中間管理機構への貸付けや国庫帰属を先に検討したほうが現実的です。
訳あり不動産の買取では、境界が確定していない土地、相続登記が済んでいない土地、共有名義のままの土地も、その状態のままご相談をお受けしています。整地・測量・登記を先に済ませる必要はありません。
大阪・滋賀のご相談から見えてきたこと
当社は大阪市24区を中心にご相談をお受けしています。大阪府内の農地は市街化区域内にあるものが一定数あり、農業委員会への届出だけで転用できるケースに当たります。この場合は許可申請が不要なぶん、話が早く進みます。
一方で、大阪の方が滋賀県や奈良県の実家の農地・山林を相続したというご相談も多くいただきます。こちらは市街化調整区域や農用地区域にかかることが多く、判断の順番が変わります。
このとき最初にお願いしているのは、現地に行くことではなく、市町村の窓口に電話で3つだけ確認していただくことです。
- その土地は市街化区域か、市街化調整区域か、都市計画区域外か
- 農業振興地域の農用地区域に入っているか
- 土地改良事業の施行区域に入っているか
この3つが分かれば、国庫帰属の負担金が20万円で済むのか、面積計算になるのかがその場で判定できます。遠方の土地でも、現地に行く前に金額の見当がつきます。
宅建業者の視点: 「まず草を刈ってから相談します」とおっしゃる方が多いのですが、草刈りの費用を先に出す必要はありません。当社は現況のまま査定します。むしろ整地してしまうと、農地としての現況が変わって手続きの前提が動くことがあります。手を入れる前にご相談いただくほうが、選択肢が減りません。
処分方法5つの費用比較まとめ
ここまでの金額を1つの表にまとめます。
| ルート | 持ち出し | 手元に残るお金 | 期間の目安 | 向いている土地 |
|---|---|---|---|---|
| 農地のまま売る | 許可申請の実費 | 売却代金 | 買い手次第 | 周辺に耕作を続ける農家がいる農地 |
| 転用して売る | 許可申請+造成費 | 売却代金−費用 | 数か月〜1年以上 | 市街化区域内・既存宅地に接する農地 |
| 農地バンクに貸す | なし | 賃料(少額) | 数か月 | 耕作可能な状態が保たれている農地 |
| 国庫帰属 | 20万円〜150万円超 | なし(負担のみ) | 半年〜1年程度 | 買い手が見つからない純農地・山林 |
| 訳あり買取 | なし | 売却代金 | 数週間〜 | 現況のまま手放したい土地全般 |
国庫帰属だけが「支払って手放す」方法である点が、比較の軸になります。負担金を計算した結果が20万円なら国庫帰属も現実的ですし、150万円になるなら、まず買取の査定を受けてから決めていただくほうが合理的です。
まとめ
- 不要な農地の処分は、方法の可否より金額で比べると決めやすくなります
- 相続土地国庫帰属制度の負担金は、農用地区域外・市街化区域外の農地なら一律20万円。市街化区域内・農用地区域内は面積計算で数十万円〜150万円超になります(国庫帰属法施行令5条1項)
- 隣接する同区分の2筆以上はまとめて算定する申出ができ、山林の例では23万円以上下がります(同6条)
- 放置は無害ではありません。農業委員会の利用状況調査(農地法30条)から勧告(同36条)へ進み、勧告後は固定資産税の評価に特例がかかります(地方税法附則17条の3)
- 山林は所有者になってから90日以内の市町村長への届出義務があります(森林法10条の7の2、同施行規則7条1項)
- 市街化区域内の農地は届出だけで転用できます(農地法5条1項6号)。最初に確認すべき一点です
よくある質問
Q. 農地の処分が不要になるケースはありますか?
農地を耕作してくださる方が地域にいる場合、農地中間管理機構への貸付けで保有したまま負担を下げられます。処分せずに済むという意味ではこれが該当します。ただし所有権は残るため、次の相続では同じ問題が発生します。世代をまたぐ前提なら、処分まで進めておくほうが後の負担は軽くなります。
Q. 訳あり物件として不動産を処分する場合、農地でも対応してもらえますか?
対応しています。市街化区域内の農地、現況が農地ではなくなっている土地、雑種地・原野として登記されている土地は、不動産としてそのまま買い取れる可能性があります。農地法の許可が下りない純農地の場合も、農地中間管理機構への貸付けや国庫帰属など、費用の少ない順に選択肢をご案内します。
Q. 山林を処分せず放置していた期間が長いのですが、今から届出をしても大丈夫ですか?
まず市町村の林務担当窓口にご相談ください。森林法10条の7の2の届出は所有者となった日から90日以内が期限ですが、期限を過ぎた場合の取扱いは市町村によって異なります。放置したままにするより、窓口に事情をお伝えして手続きを進めていただくほうが安全です。
Q. 農地の処分で不要な費用をかけないコツはありますか?
3つあります。1つ目は、整地や測量を先に済ませないこと。買取なら現況のまま査定できます。2つ目は、国庫帰属を選ぶ前に負担金を計算すること。区分を調べるだけで数十万円の差が判明します。3つ目は、隣接する複数筆をまとめて算定する申出を検討することです。
Q. 相続した農地の名義が祖父のままです。処分できますか?
そのままでは処分できません。相続登記を経て現在の相続人の名義にする必要があります。国庫帰属の申請も、相続等により所有権を取得した方が申請人になります(相続土地国庫帰属法2条1項)。数世代前の名義のまま止まっている案件も多くお受けしていますので、まずは現状をお知らせください。
関連するガイド記事(カテゴリー別)
農地・山林のカテゴリー
- 農地を相続したら?農地法の壁を超えて売却・転用する全手順
- 農地を相続したら売れない?農地法の壁と宅地転用なしで手放す方法
- 相続した山林・雑種地を手放す方法|農地と違う規制と国庫帰属の可否
- 相続した農地・山林の処分方法|手放す・売る4つの選択肢と農地法の制約
制度・税金のカテゴリー
訳あり不動産のカテゴリー
まずはお気軽にご相談ください
不要な農地・山林の処分でお悩みの方は、まずはLINEでご相談ください。
現況のまま、草が伸びたままで大丈夫です。登記地目と所在地がわかれば、国庫帰属の負担金がいくらになるかも一緒に計算してお伝えします。整地も測量も、ご相談の前に済ませていただく必要はありません。
→ 無料査定の相談準備メモ(入力任意) 所在地や入居状況を整理できます。価格は物件を確認して個別にご案内します。
相談無料・秘密厳守・大阪・近畿対応
空き家のミカタ(宅建業者)
本記事の法令・金額は2026年8月31日時点のe-Gov法令検索で条文を確認して作成しています。参照した条文は、農地法(昭和27年法律第229号)3条・3条の3・4条・5条・30条・32条・36条・64条・69条、相続等により取得した土地所有権の国庫への帰属に関する法律(令和3年法律第25号)2条・5条・10条・11条、同法施行令(令和4年政令第316号)5条・6条、森林法(昭和26年法律第249号)10条の7の2・213条、森林法施行規則(昭和26年農林省令第54号)7条、地方税法(昭和25年法律第226号)351条・附則17条の3です。個別の判断は市町村の農業委員会・農政担当窓口および専門家にご確認ください。