数次相続の登記はまとめてすべき?1件にできる条件と費用を抑える申請順序【2026年版】
「祖父の名義のままだった土地を、父も亡くなってしまって、どうしたらいいかわからない」——このご相談は、大阪市内の古い戸建てや長屋で特によく伺います。
登記を放置しているうちに相続が二重・三重に重なった状態を数次相続といいます。このとき多くの方が最初に迷われるのが、「祖父から父、父から自分へと、順番に2回登記しないといけないのか。それとも祖父から自分へ1回で済むのか」という点です。
結論を先に書きます。
数次相続の登記は、途中の代でその不動産の権利を取得した人が1人だけなら、1件の申請にまとめられます。2人以上いる場合は1件にはできず、申請を分けなければなりません。
これは実務上の運用ではなく、法務局が公開している申請書の記載例にはっきり書かれていることです。そして件数が1件変わると、登録免許税も司法書士報酬も1件分まるごと変わります。
この記事では、まとめられるかどうかの判定方法、費用がどれだけ変わるかの具体的な計算、そして登記を出す前に決めておくと費用が下がる順序を、条文と法務局の資料をもとにお伝えします。
数次相続の登記を「1件でまとめる」とはどういうことか
まず言葉を整理させてください。
祖父が亡くなり、その相続登記をしないうちに相続人である父も亡くなった。この状態が数次相続です。登記簿の名義は祖父のまま、実際の権利はすでに孫の代まで移っています。
このとき、登記の入れ方には2通りあります。
- 2件に分ける:まず「祖父 → 父」の登記をして、次に「父 → 子(孫)」の登記をする
- 1件にまとめる:途中の父の名義を飛ばして、いきなり「祖父 → 子(孫)」と登記する
この2つ目を、実務では中間省略登記と呼びます。相続の場面では、条件を満たせばこれが認められています。名義の途中経過を省いても、権利が誰に渡ったかという結果は同じだからです。
そして、この「条件」がこの記事の本題です。
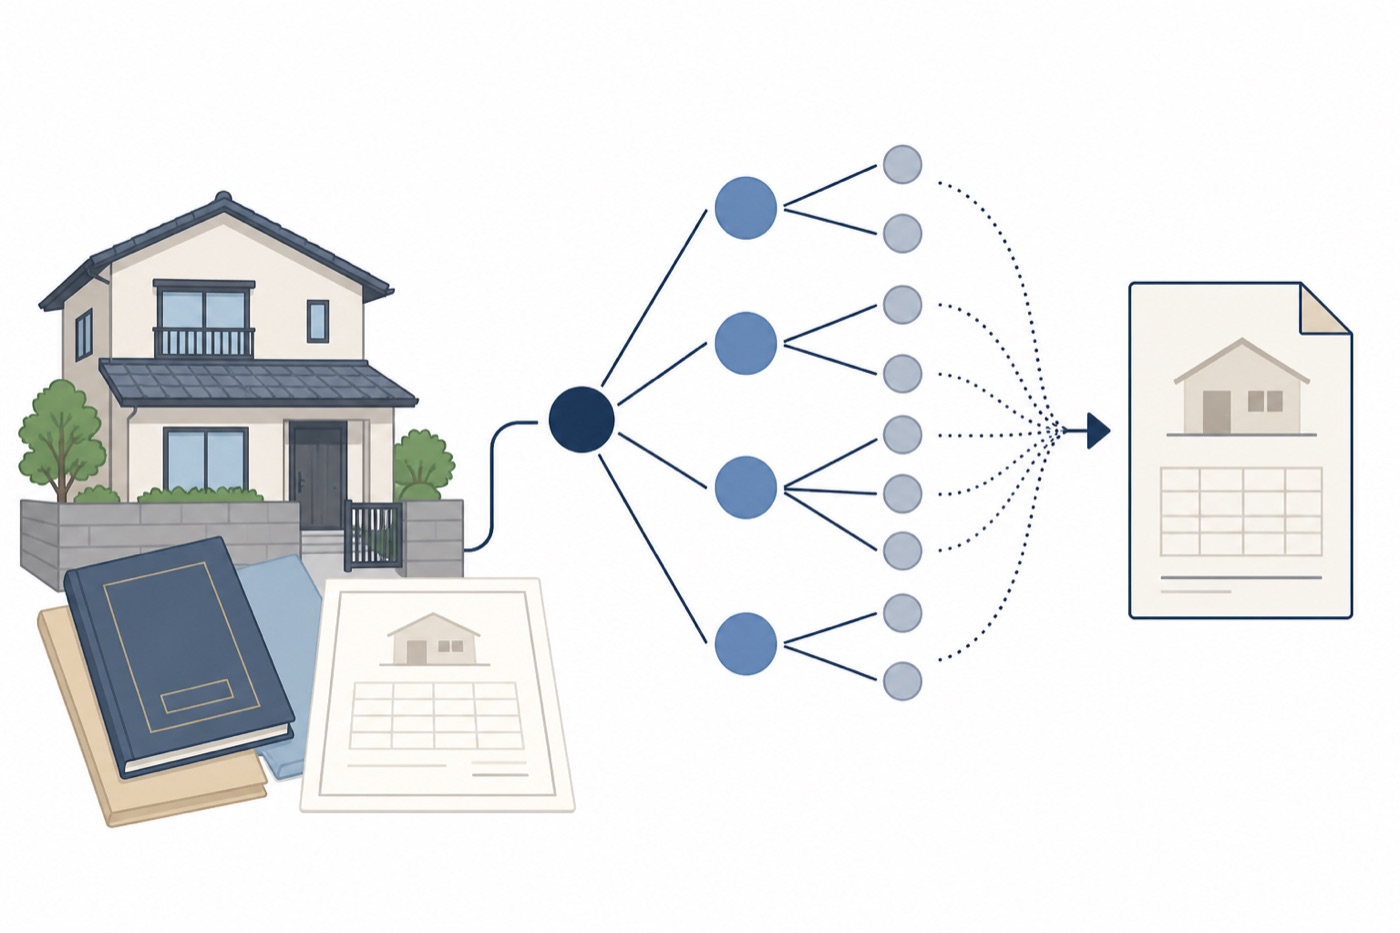
1件にできるかどうかは、途中の代の人数で決まります
判定基準はひとつだけです。
最終の代を除いた「途中の代」で、その不動産の権利を取得した人が1人か、2人以上か。
法務局が公開している「所有権移転登記申請書(相続・遺産分割)(数次相続)」の記載例には、こう書かれています。
この記載例は、第1の相続が開始し、その相続の登記が未了の間に、その相続人が死亡して第2の相続が開始した場合のものです。なお、最終の相続以外の相続について、共同相続人数名が権利を取得している場合には、一件の申請では登記することができません。
「共同相続人数名が権利を取得している場合には、一件の申請では登記することができません」——ここが分かれ目です。
1件にまとめられるケース
途中の代で、その不動産を1人が単独で取得している場合です。次のようなときが当てはまります。
- 遺産分割協議で「この不動産は父が取得する」と決めていた(口約束ではなく、協議書として残っている必要があります)
- 他の相続人が家庭裁判所で相続放棄をした結果、父だけが相続人になった
- もともと祖父の相続人が父ひとりだった(一人っ子で、祖母もすでに亡くなっている等)
いずれも「途中の代で不動産を取得したのは父ひとり」という状態です。
1件にできないケース
途中の代で、2人以上が権利を取得している場合です。
- 祖父の相続人が父と叔父の2人で、誰が取るか決めないまま父が亡くなった
- 祖父の遺産分割で、父と叔父が2分の1ずつ取得すると決めていた
この場合、登記簿にはいったん「父2分の1・叔父2分の1」という状態を記録しなければなりません。叔父の権利は父を経由していないので、飛ばすことができないからです。したがって申請は2件になります。
「1件でできる」と誤解しやすい3つのケース
ご相談を受けていて、判定を間違えやすいと感じるのは次の3つです。
①「うちは相続人が私ひとりだから1件のはず」 最終の代が1人でも、判定するのは途中の代です。祖父の相続人が父と叔父の2人だったなら、あなたが一人っ子でも1件にはできません。
②「兄弟で話し合って、私が全部相続することにしたから1件」 その話し合いがどの代の遺産分割なのかで結論が変わります。父の相続についての話し合いなら、それは最終の代の分割であって、祖父の代の状況は変わりません。1件にするには、祖父の相続について「父が単独取得」と決める協議が必要です。
③「相続が3回重なっているから3件必要」 必ずしもそうではありません。途中の代がすべて単独取得であれば、相続が3回重なっていても1件にまとめられます。逆に、途中に1か所でも共同取得があれば、そこで申請が分かれます。件数は相続の回数ではなく、分岐の数で決まるとお考えください。
費用はどれだけ変わるか:登録免許税の計算例
登録免許税は、国税庁「登録免許税の税額表」により相続による所有権移転登記は課税価格の1000分の4(0.4%)です。この税金は申請1件ごとにかかります。
課税価格は、固定資産課税台帳に登録された価格です。法務局の記載例(注16・注17)によれば、課税価格は1,000円未満を切り捨て、税額は100円未満を切り捨てて、1,000円未満のときは1,000円とされています。
土地1,200万円・建物800万円の物件で比べてみます。
| ケース | 内容 | 登録免許税 |
|---|---|---|
| A | 遺産分割で父が単独取得と決め、1件にまとめた | 80,000円 |
| B | 法定相続分のまま2件に分け、土地の免税措置を使った | 96,000円 |
| C | 2件に分け、免税措置を使わなかった | 120,000円 |
AとCでは4万円の差です。金額だけを見ると小さく思えるかもしれませんが、ここに司法書士報酬が1件分(一般に5万〜12万円程度)加算されるかどうかという差が重なります。実務上は、合計で10万円前後変わることが珍しくありません。
なお、BとCで最終的な持分が変わる点にはご注意ください。Aは子が単独で所有し、B・Cは子と叔父の共有になります。共有になると、後で売るときに全員の同意が必要になります。費用だけでなく、出口の難しさも変わるということです。共有の負担については共有持分の買取で詳しくお伝えしています。
土地の登録免許税が免税になる制度(2027年3月31日まで)
数次相続の費用を抑えるうえで、必ず押さえておきたいのが免税措置です。
法務局「相続登記の登録免許税の免税措置について」によれば、租税特別措置法第84条の2の3第1項は次のように定めています。
個人が相続により土地の所有権を取得した場合において、当該個人が当該相続による当該土地の所有権の移転の登記を受ける前に死亡したときは
——この場合の登録免許税は課されません。
読み替えると、「祖父から土地を相続した父が、その登記をしないまま亡くなった。その父を名義人にするための登記」は非課税ということです。これはまさに、数次相続で2件に分けたときの1件目そのものです。
適用にあたっては、次の4点にご注意ください。
- 対象は土地だけです。建物は免税になりません。土地建物のセットなら、建物部分の0.4%は通常どおりかかります
- 自動では適用されません。申請書に「租税特別措置法第84条の2の3第1項により非課税」と根拠条文を記載する必要があります。書き忘れるとそのまま課税されます
- 適用期限は2027年(令和9年)3月31日までです(平成30年4月1日から)
- 免税されるのは亡くなった方の持分にあたる部分です。父と叔父が2分の1ずつ取得し、叔父がご存命であれば、叔父の持分は通常どおり課税されます
あわせて、同条第2項には不動産の価額が100万円以下の土地についての免税もあります。こちらも期限は2027年3月31日までで、相続による所有権移転登記のほか、表題部所有者の相続人が受ける所有権保存登記も対象です。山林・農地・私道持分など評価額の低い土地が混じっている場合は、この規定で税額がゼロになることがあります。数筆まとめて申請するときほど確認する価値があります。
費用を抑える申請順序:登記を出す前に決めることが3つあります
ここまでを踏まえると、費用を左右するのは「どう申請するか」よりも「申請する前に何を決めたか」だとわかります。順序は次のとおりです。
順序1:登記を出す前に、途中の代の遺産分割を決める
これが最も効きます。祖父の相続について「この不動産は父が単独で取得する」と協議で決められれば、申請は1件で済みます。
逆に、先に法定相続分で登記を入れてしまうと、後からこの方法は使えません。法定相続分による登記は相続人の1人からでも単独で申請できてしまうため、「とりあえず義務を果たそう」と急いだ結果、費用が増えるという逆転が起きます。
すでに亡くなっている方の代の遺産分割協議には、その方の相続人全員が代わりに参加します。遺産分割協議書の書き方で必要な記載事項をまとめています。
順序2:どの物件がどの管轄かを先に調べる
登記の申請先は不動産の所在地を管轄する法務局です。1件にまとめられる条件を満たしていても、物件が別の管轄庁にまたがっていれば申請は分かれます。
大阪市24区は、大阪法務局(本局)・北出張所・天王寺出張所の3庁に分かれています。たとえば浪速区の物件は本局、大正区の物件は北出張所です。同じ大阪市内でも申請先が違うため、大正区の実家と浪速区の駐車場を一緒に相続した場合、申請は2件になります。実家が大阪で、山林が滋賀にあるといったケースも同様です。区ごとの一覧は相続登記は大阪のどこに出す?管轄法務局3庁と必要書類にまとめました。
順序3:戸籍を「1回で足りる形」に整える
数次相続では、祖父の出生から死亡までの戸籍に加えて、父の出生から死亡までの戸籍、そして相続人全員の現在の戸籍が必要になります。ここが数次相続でいちばん時間を取られる工程です。
このとき使えるのが法定相続情報証明制度です。法務局に一度戸籍一式を提出して「法定相続情報一覧図の写し」を交付してもらえば、以後はその写し(または一覧図の番号)を出すことで戸籍の束の添付に代えられます。複数の物件・複数の申請・金融機関の手続きが並行するときほど、この制度で工数が下がります。交付手数料は無料です。
申請書には何を書くか(登記の目的・原因の書き方)
1件にまとめる場合、申請書の書き方には決まった型があります。法務局の記載例では次のようになっています。
| 項目 | 記載内容 |
|---|---|
| 登記の目的 | 所有権移転 |
| 原因 | 平成2年3月21日法務春夫相続 令和7年6月20日相続 |
| 相続人 | (被相続人 法務太郎)+取得する方の住所・持分・氏名 |
ポイントは原因を2行で書くことです。記載例の注1はこう説明しています。
登記原因及びその日付として、第1の被相続人(死亡者)の死亡の日(戸籍に記載されている日)及び相続人の氏名並びに「相続」の旨を記載してください。次に第2の相続人の死亡の日(戸籍に記載されている日)及び「相続」の旨を記載してください。
つまり1行目に「祖父が亡くなった日+父の氏名+相続」、2行目に「父が亡くなった日+相続」と書きます。1行目に父の名前が入ることで、途中を父が承継したことが登記記録に残る仕組みです。名義を飛ばしても経過は消えません。
添付書類は登記原因証明情報(戸籍一式・遺産分割協議書)・住所証明情報・代理権限証書です。申請書に住民票コードを記載すれば、住所証明情報の提出を省略できます。
相続登記の3年ルールは、数次相続にも適用されます
2024年4月1日から相続登記は義務になりました。不動産登記法第76条の2第1項はこう定めています。
所有権の登記名義人について相続の開始があったときは、当該相続により所有権を取得した者は、自己のために相続の開始があったことを知り、かつ、当該所有権を取得したことを知った日から三年以内に、所有権の移転の登記を申請しなければならない。
正当な理由なくこれを怠ると、同法第164条第1項により10万円以下の過料の対象になります。
数次相続で見落とされやすいのが、昔の相続にも適用されるという点です。民法等の一部を改正する法律の附則では、施行日前に相続が開始していた場合についても第76条の2を適用するとしたうえで、「知った日」を「知った日又は第二号施行日のいずれか遅い日」と読み替えています。第二号施行日とは2024年4月1日のことです。
したがって祖父が昭和に亡くなっていたとしても、期限は2027年(令和9年)3月31日ということになります。
ここで気づいていただきたいことがあります。この期限は、先ほどの土地の登録免許税の免税措置の期限とまったく同じ日です。2027年3月31日を過ぎると、義務違反になるうえに免税も使えなくなる。数次相続を抱えている方にとって、この日付は二重の意味を持っています。過料の運用については相続登記の義務化と過料で詳しくお伝えしています。
期限に間に合わないときの相続人申告登記
「相続人が多くて、期限までに話し合いがまとまらない」という場合の受け皿が、不動産登記法第76条の3の相続人申告登記です。
相続人の1人が単独で、法務局に対して「登記名義人について相続が開始したこと」と「自分がその相続人であること」を申し出る手続きで、期間内に申し出れば申請義務を履行したものとみなされます。登録免許税はかかりません。
ただし、これはあくまで義務を果たすための暫定措置です。所有権が移転したことにはならないため、この状態のままでは売却できません。数次相続で相続人が10人を超えているようなケースでは、まず申告登記で期限を止め、腰を据えて協議に入るという使い方が現実的です。
自分で申請するか、司法書士に頼むかの分かれ目
数次相続の登記を自分で申請すること自体は可能です。法務局は様式と記載例をWordとPDFで公開していますし、事前に相談の予約もできます。
ただ、これまで多くの案件を見てきた立場からお伝えすると、次のどれかに当てはまる場合は司法書士へ依頼されたほうが、結果的に安く早く終わります。
- 相続が3回以上重なっている、または相続人が7〜8人を超えている
- 相続人の中に連絡が取れない方・海外在住の方・認知症の方がいる
- 途中の代に相続放棄や特別受益が絡んでいる
- 戦前・戦中の戸籍にさかのぼる必要がある(手書きの旧字体で、そもそも読み解きが難しいことがあります)
- 物件が複数の管轄庁にまたがっている
逆に、相続人が2〜3人で全員と連絡が取れ、物件も1か所であれば、ご自身で申請されている方も実際にいらっしゃいます。費用の内訳は相続登記を自分でやる費用で比較しています。
なお、私どもは司法書士ではありませんので、登記の代理申請はできません。登記の手続きそのものは司法書士へご確認ください。私どもがお手伝いできるのは、その先の「この不動産をどうするか」の部分です。
費用が払えない・登記の前に手放したい場合の考え方
ご相談の中には、「登記に十数万円かけて名義を自分に移しても、その家に住む予定はない」というお話もあります。
このとき知っておいていただきたいのは、登記の費用を先に用意しなくても進められる場合があるということです。買主が業者であれば、売買の段取りの中に相続登記を組み込み、登録免許税と司法書士報酬を売却代金から充当する形で進められることがあります。売主が先に現金を持ち出す必要がなくなります。
ただし、登記を飛ばして売ることはできません。被相続人名義のまま買主に直接所有権を移すことは登記制度上できないため、順序としては必ず「相続登記 → 売買」になります。飛ばせるのは支払いのタイミングであって、手続きそのものではないという点はご理解ください。
登記費用が工面できない場合の選択肢は相続登記の費用が払えないときの選択肢に、名義が動いていない物件の売却については未登記不動産の買取にまとめています。
大阪市内の数次相続で、実際によく起きること
大阪市内で数次相続のご相談をお受けしていて、他の地域と違うと感じる点が2つあります。
1つは、長屋・文化住宅が多いことです。戦後に建てられた長屋は、敷地が細かく分かれていたり、私道部分を隣家と共有していたりします。この私道持分が登記から漏れたまま数次相続になっているケースが少なくありません。母屋の登記だけ済ませて私道を忘れると、売却の直前に発覚して決済が延びます。名寄帳(固定資産課税台帳の写し)を市税事務所で取って、被相続人名義の不動産をすべて洗い出しておくことをおすすめします。前述の100万円以下の土地の免税措置は、この私道持分に効くことがあります。
もう1つは、相続人が府外・海外に散らばっていることです。大阪市内の実家を残したまま、子の世代が首都圏や海外へ出ているという形です。この場合、遺産分割協議書に全員の実印と印鑑証明書を集めるだけで数か月かかります。期限から逆算すると、2027年3月31日に間に合わせるには、遅くとも2026年内には着手しておきたいのが実感です。
売却を視野に入れておられる場合は、登記の完了を待たずに査定だけ先に取っておくという進め方もできます。大正区の不動産の査定でも、浪速区の空き家の査定でも、登記が祖父名義のままの状態でお受けしています。訳あり物件の売却では、査定のシミュレーションだけ先に見ておくことで「登記費用をかける価値があるか」の判断がつきます。事故物件の査定の目安や、訳あり物件の査定でどこを見られるかのチェック項目についても、ご相談の中でお伝えしています。
よくあるご質問
Q. 祖父の代の遺産分割協議書が見つかりません。作り直せますか。
その代の相続人全員(すでに亡くなっている方はその相続人全員)が合意すれば、今から作成できます。まだ登記をしていない段階であれば、これによって1件にまとめられる可能性があります。ただし相続人が増えているほど合意は難しくなります。数次相続は、時間が経つほど選択肢が減っていく手続きです。
Q. 途中の代の相続人が全員亡くなっている場合はどうなりますか。
それぞれの方の相続人が代わりに権利を承継します。判定基準は変わらず、その代で権利を取得した人が1人だったかどうかで見ます。取得したのが1人であれば、その方がすでに亡くなっていても1件にまとめられます。
Q. 相続放棄をした人がいる場合、1件にできますか。
相続放棄をした方は、はじめから相続人でなかったものとして扱われます。その結果、途中の代で権利を取得したのが1人だけになるのであれば、1件にまとめられます。申述受理証明書を添付します。
Q. 数次相続と代襲相続は同じものですか。
別のものです。数次相続は被相続人が亡くなった後に相続人が亡くなった場合、代襲相続は被相続人より先に相続人が亡くなっていた場合です。代襲相続では途中の代がそもそも相続人にならないため、登記は最初から1件です。どちらに当たるかは戸籍の死亡日を並べれば判定できます。
Q. 免税措置の期限が過ぎたら、どうなりますか。
2027年3月31日を過ぎた申請には、土地についても通常どおり0.4%の登録免許税がかかります。制度が延長されるかどうかは税制改正の内容次第で、現時点で決まっているものではありません。期限があるものとして動かれることをおすすめします。
Q. 建物が未登記でした。これも数次相続の対象ですか。
登記されていない建物には相続登記そのものが存在しないため、まず表題登記から行うことになります。ただし固定資産税は課税されているのが通常です。名寄帳で課税の有無を確認してください。
まとめ
- 数次相続の登記を1件にまとめられるかは、途中の代で権利を取得した人が1人か2人以上かで決まります。法務局の記載例に「最終の相続以外の相続について、共同相続人数名が権利を取得している場合には、一件の申請では登記することができません」と明記されています
- 登録免許税は課税価格の0.4%で、申請1件ごとにかかります。土地1,200万円・建物800万円の例では、1件なら8万円、2件なら最大12万円です。ここに司法書士報酬1件分の差が加わります
- 土地には免税措置があります。租税特別措置法84条の2の3第1項により、登記をしないまま亡くなった方を名義人にする登記は非課税です。ただし建物は対象外で、期限は2027年3月31日、申請書への記載も必要です
- 費用を左右するのは申請の書き方ではなく、申請前に遺産分割を決めたかどうかです。先に法定相続分で登記を入れてしまうと、1件にまとめる道は閉じます
- 物件が複数の管轄庁にまたがれば、条件を満たしていても申請は分かれます。大阪市内でも浪速区は本局、大正区は北出張所と分かれています
- 相続登記の3年ルールは昔の相続にも適用され、事実上の期限は2027年3月31日です。免税措置の期限と同じ日である点にご注意ください
- 間に合わないときは相続人申告登記で義務を止められます。ただし売却するには正式な相続登記が必要です
数次相続は、放置した年数だけ関係者が増え、費用も手間も膨らんでいく手続きです。ただ、増えていくのは「やることの量」であって、やるべきことの順序は変わりません。まず名寄帳で物件を洗い出し、次に途中の代の分割を決め、それから申請する。この順序さえ守れば、費用は最小限で収まります。
無料査定・ご相談はこちらから
「登記費用をかける価値がある物件なのか知りたい」「祖父名義のままだが、売れるものなのか」——その段階のご相談を歓迎しています。査定は無料で、売却を強制することはありません。
大阪市24区の空き家・長屋・再建築不可物件・事故物件・共有持分を専門に扱っており、相続登記が未了・祖父名義のまま・相続人が府外に散らばっている状態でも査定にお応えできます。荷物や家財が残ったままでも構いません。なお、登記の代理申請と手続の判断は司法書士へ、相続人間の話し合いがまとまらない場合は弁護士へ、相続税・譲渡所得税の判断は税理士へご確認ください。私どもは宅地建物取引業者として、その不動産をいくらで、どういう順序で手放せるかの部分をお手伝いします。
関連記事
- 祖父・父名義のまま放置された不動産を売却する方法|数次相続の登記と買取
- 相続登記は大阪のどこに出す?管轄法務局3庁と必要書類の集め方
- 相続登記を自分でやる費用はいくら?司法書士との比較
- 相続登記の費用が払えないときの選択肢
- 相続登記の義務化|3年ルールと過料の実際
- 相続登記の義務化と過料|10万円はいつ課されるのか
- 遺産分割協議書の書き方
- 共有持分の買取|他の共有者の同意なく売れます
- 未登記不動産の買取
- 相続登記を15年放置|相続人が行方不明のとき
- 相続したアパートが兄弟共有になったときの売却
出典(2026年8月26日確認)
- e-Gov法令検索「不動産登記法」(76条の2第1項 相続等による所有権の移転の登記の申請/76条の3 相続人である旨の申出等/164条1項 10万円以下の過料)
- 法務局「相続登記の登録免許税の免税措置について」(租税特別措置法84条の2の3第1項 相続により土地を取得した者が登記を受ける前に死亡した場合の免税/第2項 価額100万円以下の土地の免税/いずれも令和9年3月31日まで)
- 国税庁「No.7191 登録免許税の税額表」(相続による所有権の移転の登記=1000分の4/課税標準は固定資産課税台帳に登録された価格)
- 法務局「不動産登記の申請書様式について」(所有権移転登記申請書(相続・遺産分割)(数次相続)の様式・記載例)
- 法務局「所有権移転登記申請書(相続・遺産分割)(数次相続)記載例」(一件申請の可否/登記原因の2行記載/注16 課税価格/注17 税率1000分の4)
- 法務局「法定相続情報証明制度について」(法定相続情報一覧図の写しによる戸籍添付の省略)
- 法務省「所有者不明土地の解消に向けた民事基本法制の見直し」(相続登記の申請義務化 令和6年4月1日施行)
- 法務省「相続人申告登記について」(相続人申告登記の制度概要)
- 大阪法務局「不動産登記/商業・法人登記の管轄区域一覧」(浪速区は本局、大正区は北出張所の管轄)
※施行日前に開始した相続への適用と期間の読み替え(「知った日又は第二号施行日のいずれか遅い日」)は、e-Gov法令検索の不動産登記法に収録された民法等の一部を改正する法律(令和3年法律第24号)附則第5条第6項で確認しています。
画像クレジット: 冒頭「Osaka Legal-Affairs Government Building No.2」by Mc681(Wikimedia Commons, CC BY-SA 3.0)/本文「Higashiosaka judicial-affairs government building」by KishujiRapid(Wikimedia Commons, CC BY-SA 4.0)/図版は空き家のミカタ編集部作成。