空き家を年内に売るなら|12月31日から逆算する相談期限【2026年】
「年内に片をつけたいんです」——お盆に実家へ帰られた方から、8月の終わりにこのご相談が増えます。そして11月に入ってから同じご相談をいただくと、私たちはまず「年をまたぐ前提でも大丈夫でしょうか」と確認することになります。
この記事では、12月31日から逆算して「いつまでに相談を始めれば年内に終わるのか」を、工程ごとの日数と月別のラインで整理します。大阪市24区を中心に、相続した空き家・再建築不可・長屋などを扱っている宅地建物取引業者の立場からまとめました。
なぜ「12月31日」が区切りになるのか
年末が期限になるのは、精神論ではなく制度の構造です。3つあります。
① 譲渡所得は「売った年」で課税され、申告は翌年の2月16日から
不動産を売って利益(譲渡所得)が出た場合、その所得は譲渡した年の所得として課税されます。申告と納税は、譲渡した年の翌年2月16日から3月15日までの確定申告で行います。
つまり、こういうことです。
| 決済(引渡し)の日 | 所得税の申告・納付 | 住民税の課税 |
|---|---|---|
| 2026年12月28日 | 2027年2月16日〜3月15日 | 2027年度(2027年6月〜) |
| 2027年1月5日 | 2028年2月16日〜3月15日 | 2028年度(2028年6月〜) |
わずか1週間の違いで、申告も納税も丸1年後ろにずれます。手元に現金が入るのは同じ冬なのに、納税は1年先。この時間差を知らずに使ってしまい、翌々年の3月に慌てるという相談を私たちは受けたことがあります。
逆に言えば、年をまたいで決済したほうが納税までの猶予は長くなります。資金繰りの都合で「今年の所得を増やしたくない」という事情があるなら、年またぎが有利に働くこともあります。どちらが良いかは一律には決まりません。
② 固定資産税は「1月1日時点の所有者」に1年分かかります
地方税法359条は「固定資産税の賦課期日は、当該年度の初日の属する年の一月一日とする」と定めています。そして同法343条1項・2項により、課税されるのは1月1日時点で登記簿または課税台帳に所有者として登記・登録されている人です。
ここに落とし穴があります。12月中に引き渡しても、所有権移転登記が1月1日までに完了していなければ、翌年度の固定資産税は売主に課税されます。
売買実務では、引渡日を基準に固定資産税を日割りで精算する慣行があります。ただしこれは当事者間の取り決めであって、市区町村に対する納税義務者が入れ替わるわけではありません。年末ぎりぎりの決済では、登記の申請が年内に間に合うかどうかまで含めて段取りを組む必要があります。
③ 相続空き家の3,000万円特別控除は「12月31日」で切れます
被相続人が一人で住んでいた家を相続して売る場合、一定の要件を満たせば譲渡所得から最高3,000万円を控除できます(国税庁No.3306 被相続人の居住用財産(空き家)を売ったときの特例)。
この特例の期限が、まさに12月31日で区切られています。
| 項目 | 内容 |
|---|---|
| 売却の期限 | 相続の開始があった日から3年を経過する日の属する年の12月31日まで |
| 制度そのものの適用期限 | 平成28年4月1日から令和9年(2027年)12月31日までの譲渡 |
| 譲渡対価 | 1億円以下 |
| 建物の要件 | 区分所有建物登記がされている建物でないこと(分譲マンションは対象外です) |
| 控除額 | 最高3,000万円(2024年1月1日以後の譲渡で、取得した相続人が3人以上の場合は2,000万円) |
「相続から3年」ではなく「3年を経過する日の属する年の12月31日」である点に注意してください。2023年5月に相続が開始した場合、3年を経過する日は2026年5月ですが、期限はその年の12月31日、つまり2026年12月31日までです。年内に間に合わせるという話が、そのまま3,000万円の控除を使えるかどうかの話になります。
相続税を納めた方が使える取得費加算の特例は、相続開始の翌日から相続税の申告期限(10か月)の翌日以後3年を経過する日まで——およそ3年10か月以内——の譲渡が要件です(国税庁No.3267)。こちらは月単位の期限なので、12月31日で切れるわけではありません。
「譲渡した日」は引渡日が原則。契約日を選ぶこともできます
年末の境目では、そもそも「いつ売ったことになるのか」が問題になります。
国税庁No.3102は、資産の譲渡の日について「売買など譲渡契約に基づいて資産を買主などに引き渡した日」を原則としながら、「売買契約などの効力発生の日に譲渡があったものとして確定申告することもできます」としています。
つまり、12月に契約して1月に引き渡した場合、どちらの年の譲渡として申告するかを選べる余地があります。
ただし、この選択は有利不利がケースごとに変わります。所有期間の判定、特例の適用期限、その年の他の所得——見るべき要素が複数あります。私たちは宅地建物取引業者であり税務の代理はできませんので、決済日を決める前に税理士にご確認いただくことをおすすめしています。
12月31日から逆算した、工程ごとの所要日数
ここからは日数の話です。以下は当社の実務での目安で、物件の状態・相続人の人数・書類の揃い具合により前後します。
仲介で買主を探す場合:合計およそ256日
| 工程 | 所要日数の目安 | 内容 |
|---|---|---|
| 相続登記・必要書類の収集 | 45日 | 戸籍一式の収集、遺産分割協議、登記申請から完了まで |
| 残置物の処分・清掃 | 21日 | 家財の搬出、内覧に耐える状態まで整える |
| 測量・境界確定 | 60日 | 隣地所有者の立会いと承諾が必要。相手の都合に左右されます |
| 販売活動(買主探し) | 90日 | 広告掲載、内覧対応、価格調整 |
| 契約〜決済・引渡し | 40日 | 買主の住宅ローン審査、決済日の調整 |
合計およそ256日(8か月半)です。12月31日から逆算すると、動き出しは前年の4月ごろという計算になります。8月に相談を始めても、仲介で年内決済まで到達するのは現実的ではありません。
とくに読みにくいのが測量・境界確定と販売活動の2つです。測量は隣地所有者の立会いが要るため、相手が遠方だったり所在が分からなかったりすると、そこで止まります。販売活動は買主が現れるかどうかの話なので、そもそも日数を約束できません。
現況のまま買取に出す場合:合計およそ73日
| 工程 | 所要日数の目安 | 内容 |
|---|---|---|
| 相続登記・必要書類の収集 | 45日 | 査定・条件確定と並行して進められます |
| 査定・買取条件の確定 | 7日 | 現地確認、買取価格と決済日のご提示 |
| 契約〜決済・引渡し | 21日 | 司法書士の日程調整、決済 |
合計およそ73日(2か月半)です。仲介との差は、残置物の処分・測量・販売活動という3つの工程が消えることから生まれます。
買主を探す工程がないため、決済日を先に決めてから逆算できます。年内という締切がある場合、この違いは金額の差より効いてくることがあります。
相談を始めた月ごとの「年内決済ライン」
同じ日数を、相談を始める月から見るとこうなります。
| 相談を始める月 | 仲介で年内決済 | 現況買取で年内決済 |
|---|---|---|
| 8月 | 間に合いません(翌年4月ごろ) | 間に合います(10月中旬ごろ) |
| 9月 | 間に合いません(翌年5月ごろ) | 間に合います(11月中旬ごろ) |
| 10月 | 間に合いません(翌年6月ごろ) | 間に合います(12月中旬ごろ) |
| 11月 | 間に合いません | 年をまたぎます(翌年1月中旬ごろ) |
| 12月 | 間に合いません | 年をまたぎます(翌年2月ごろ) |
年内決済を目的にするなら、現況買取で10月中の相談が実質的なラインです。11月に入ってからのご相談でも売却自体は進みますが、決済は年明けになる前提で段取りを組むことになります。
なお、この表は「決済まで到達するか」を見たものです。相談すること自体に期限はありません。年内に間に合わないと分かった段階で、年明けの決済を前提に落ち着いて準備するほうが、結果として条件が整うこともあります。
年内決済を急がないほうがよい2つのケース
締切があるとつい急ぎたくなりますが、年をまたいだほうが有利になる場合があります。私たちが実際に「年明けをおすすめします」とお伝えするのは、主に次の2つです。
① 所有期間が5年前後の物件
譲渡所得の税率は、所有期間によって大きく変わります。
| 区分 | 所得税 | 復興特別所得税 | 住民税 | 合計 |
|---|---|---|---|---|
| 長期譲渡所得(5年超) | 15% | 所得税額の2.1% | 5% | 20.315% |
| 短期譲渡所得(5年以下) | 30% | 所得税額の2.1% | 9% | 39.63% |
そして判定日は売った日ではなく、譲渡した年の1月1日です(国税庁No.3208)。
たとえば2021年6月に取得した物件を2026年12月に売ると、実際には5年半持っていても2026年1月1日時点では4年7か月なので短期です。同じ物件を2027年1月に売れば、2027年1月1日時点で5年7か月となり長期になります。1か月の違いで税率がおよそ2倍変わる境目がここにあります。
ただし、相続した不動産の所有期間は被相続人が取得した日から引き継がれます(所得税法60条1項)。親の代から持っていた家であれば、相続直後に売っても通常は長期です。この点は相続不動産の譲渡所得税|5年の起算日と取得費不明の対処で詳しく整理しています。
② 3,000万円控除の要件がまだ整っていない場合
相続空き家の3,000万円特別控除には、耐震基準を満たすか家屋を取り壊すかといった要件があります。期限が翌年以降にある物件で、要件を整える作業が年内に終わらないなら、急いで年内に売るより、要件を満たしてから売るほうが手残りは大きくなることがあります。
3,000万円の控除額は、買取価格と仲介価格の差より大きくなることも珍しくありません。要件の詳細は相続空き家の3,000万円特別控除にまとめています。
現況のまま引き渡せると、工程が2つ消えます
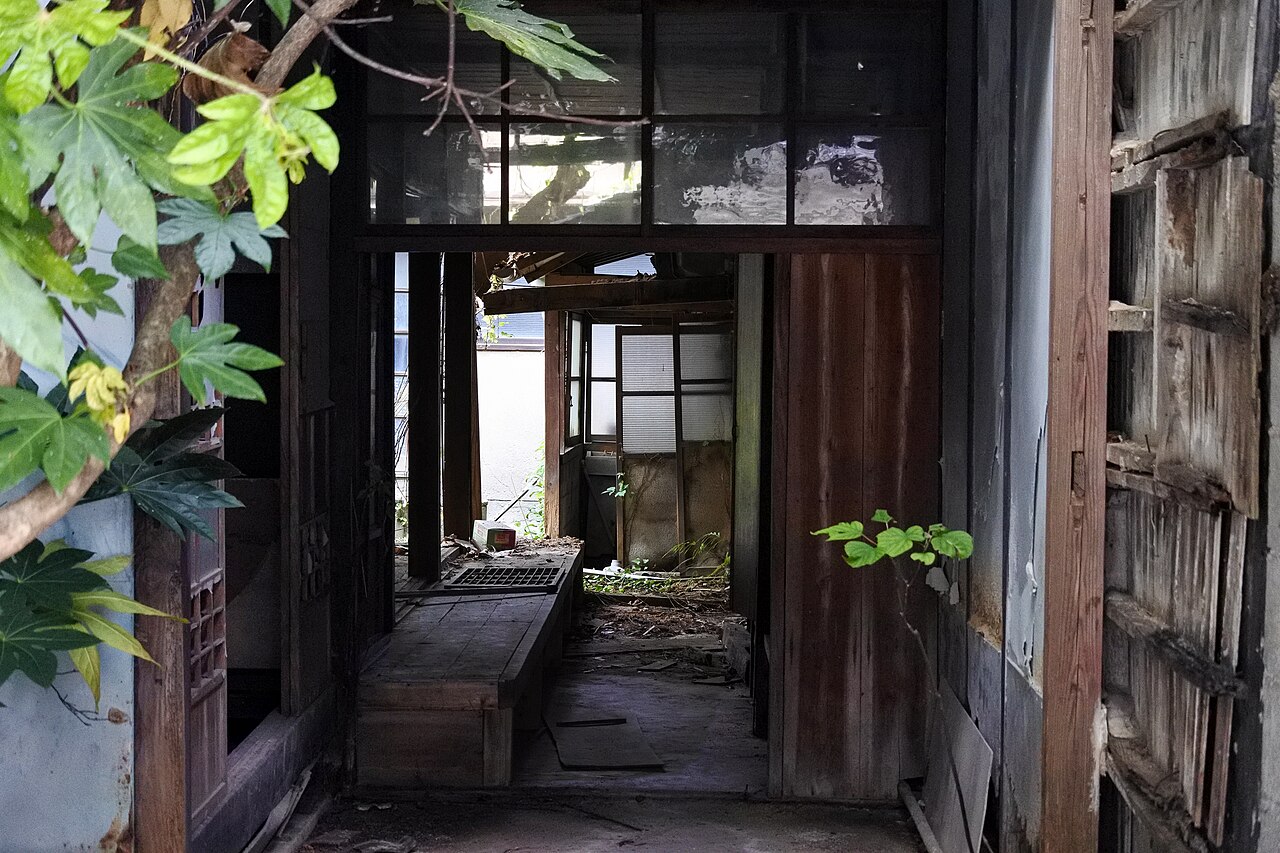
年内決済が難しくなる原因は、税制ではなく現場の作業にあります。
- 残置物:仏壇・タンス・布団・大量の食器。処分業者の手配と搬出で2〜4週間
- 測量・境界確定:隣地所有者の立会いが要り、相手の都合次第で2〜3か月
- 内覧に耐える状態づくり:草刈り、清掃、修繕
私たちは残置物が残ったまま、境界が未確定のまま、庭木が伸びたままの状態で買い取っています。片付けてからご相談いただく必要はありません。むしろ、片付けの前にご相談いただいたほうが、取得費の資料が捨てられずに済むという利点もあります(片付けないでご相談ください|実家7つの状態別・手残り比較)。
残置物の扱いについては残置物を処分せずに売る方法、現況引渡しの流れは相続不動産の現況渡し買取もあわせてご覧ください。
よくあるご質問
Q. 年内に決済できるかどうか、相談の段階でわかりますか。
相続人の人数、相続登記の進捗、遺産分割協議の状況の3点をお聞きすれば、おおよその見通しはお伝えできます。ご相談の初回でこの3点を確認しています。
Q. 12月に決済すると、翌年の確定申告は自分でやることになりますか。
譲渡所得の申告は売主ご本人の手続きです。当社は宅地建物取引業者ですので税務の代理はできませんが、売買契約書や決済時の精算書など、申告に必要な書類はお渡しします。必要に応じて税理士をご紹介することもできます。
Q. 相続人が複数いて、一人が遠方に住んでいます。年内に間に合いますか。
遠方の相続人の方がいらっしゃるケースは日常的にお受けしています。書類のやり取りに郵送日数が加わるため、その分の余裕を見て逆算します。海外にお住まいの相続人がいる場合は在外公館での署名証明が必要になり、さらに日数がかかります。
Q. 年内決済にこだわると、価格は下がりますか。
買取価格は物件の条件で決まるものですので、決済時期だけで価格が変わるわけではありません。ただし、期限が迫るほど選択肢は減ります。時間に余裕があるほど、仲介と買取を比べる余地が残ります。
Q. 大阪市外の物件でも相談できますか。
大阪を中心に、兵庫・京都・奈良・滋賀・和歌山の物件のご相談に対応しています。買取の可否・条件は所在地と物件の状況を確認してご案内します。まずは物件の所在地をお知らせください。
まとめ
- 空き家の売却で12月31日が区切りになる理由は、譲渡所得の課税年度・固定資産税の賦課期日・相続空き家3,000万円控除の期限の3つです
- 決済が1週間ずれるだけで、申告と納税は丸1年後ろにずれます
- 固定資産税は1月1日時点で登記・登録されている所有者に課税されます(地方税法359条・343条)。年内に引き渡しても登記が間に合わなければ売主に課税されます
- 逆算すると、仲介は所要およそ256日(8か月半)、現況買取は73日(2か月半)です
- 年内決済を目的にするなら、現況買取で10月中の相談が実質的なラインです
- ただし所有期間が5年前後の物件と3,000万円控除の要件がまだ整っていない物件は、年をまたいだほうが有利になることがあります
無料でご相談・査定を承ります
「年内に終わらせたいが、この物件で間に合うのかわからない」——その見通しをお伝えするところから始めます。大阪市24区を中心に、相続した空き家・再建築不可・長屋・共有持分などの訳あり不動産を扱っています。相続登記が済んでいない状態、残置物が残ったままの状態で査定にお応えします。
秘密厳守で対応し、遠方にお住まいの相続人の方からのご相談も承ります。なお、譲渡所得の申告・税額計算は税理士へ、相続登記は司法書士へご相談ください。当社は不動産の売買を担当します。
出典:国税庁タックスアンサーNo.3102「譲渡所得の収入すべき時期」/No.3208「長期譲渡所得の税額の計算」/No.3306「被相続人の居住用財産(空き家)を売ったときの特例」/No.3267「相続財産を譲渡した場合の取得費の特例」/地方税法343条・359条(e-Gov法令検索)/所得税法60条1項。制度の内容は2026年8月時点のものです。記載の所要日数は当社の実務での目安であり、物件の状態により前後します。個別の税務判断は税理士にご確認ください。
画像クレジット:空き家の土間の写真は m-louis .® 氏(Wikimedia Commons/CC BY-SA 2.0)。図版は当社作成。